2021年中国耐火材料行业龙头企业分析 耐火材料销售格局与竞争力透视
2021年是中国耐火材料行业深度调整与加速集中的关键一年。在环保政策趋严、下游需求结构变化(钢铁、水泥、玻璃等高温工业高质量发展)以及原材料成本波动的多重背景下,行业龙头企业的销售表现与战略布局深刻影响着市场格局。本文聚焦2021年耐火材料销售维度,对主要龙头企业的市场表现、销售策略及竞争态势进行系统分析。
一、行业销售总体概况
2021年,中国耐火材料行业规模以上企业耐火材料产量约2400万吨,产销率维持在较高水平。受下游钢铁行业超低排放改造和绿色转型带动,高端、功能化、长寿命耐火材料销售占比提升,低端同质化产品竞争加剧,行业销售均价呈现结构性分化。龙头企业凭借品牌、技术和综合服务能力,在销售规模与盈利能力上显著优于中小企业,市场集中度进一步提升。
二、龙头企业销售表现对比
1. 北京利尔(002392.SZ)
2021年,北京利尔实现营业收入约50.6亿元,同比增长约16%。公司耐火材料销售以“整体承包”模式为核心,通过为钢铁企业提供从设计、生产到维护的全生命周期服务,深度绑定下游客户。其销售收入的增长主要来源于钢铁用耐火材料承包量的增加以及海外市场拓展。在销售区域上,华北、华东仍是主力市场,海外销售占比逐步提升至10%以上。
2. 濮耐股份(002111.SZ)
2021年濮耐股份营业收入约63.5亿元,同比增长约13%。公司销售网络覆盖全球,海外收入占比约25%,是行业内国际化销售程度最高的企业之一。产品线涵盖功能性耐火材料、定型与不定形耐火材料,销售策略上强调“产品+服务”双轮驱动,尤其在钢铁、水泥窑用耐火材料领域保持较强议价能力。国内市场侧重于大型钢铁集团和水泥集团的战略合作销售。
3. 瑞泰科技(002066.SZ)
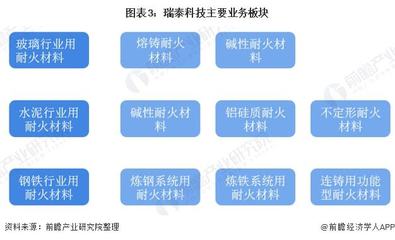
依托中国建材集团背景,瑞泰科技2021年营业收入约45.8亿元,同比增长约10%。公司销售以玻璃窑用耐火材料、水泥窑用耐火材料为主导,同时拓展钢铁用耐材及耐火材料总包服务。其销售优势体现在央企资源协同与窑炉整体解决方案能力上,在华东、华南玻璃产区的销售占比较高。
4. 中钢耐火(未上市)
作为老牌国有企业,中钢耐火在2021年继续保持大型钢铁企业耐材供应的传统优势,销售模式以直供和总包为主。虽未上市,但其在高端连铸用耐火材料、精炼用耐火材料领域的销售集中度较高,尤其在与宝武、鞍钢等大型钢铁集团的合作中具有稳定份额。
三、销售模式与渠道分析
2021年耐火材料龙头企业的销售模式呈现以下特征:
• 整体承包模式深化:利尔、濮耐、瑞泰等企业加速推进“产品制造+现场服务+寿命管理”的总包销售,该模式占其销售收入的比重普遍超过50%,显著提升客户粘性和销售附加值。
• 直销为主、渠道为辅:龙头企业普遍以直接对接下游大型集团客户为主要销售渠道,减少中间环节,保障毛利空间。少数针对中小客户和海外市场通过经销商销售。
• 绿色产品认证销售优势凸显:随着下游行业对低碳耐材需求增加,拥有环保型、长寿命产品认证的企业在招标销售中获取加分,逐渐形成差异化销售抓手。
四、销售面临的主要挑战与趋势
2021年,龙头企业在销售层面同样面临挑战:菱镁矿、刚玉等原材料价格波动加大,销售成本压力上升;钢铁行业限产政策导致阶段性需求波动。行业整合加速,头部企业通过并购和产能扩张进一步扩大销售版图。“十四五”期间,耐火材料销售将更侧重于“零库存”承包服务、全流程数字化销售管理以及出口市场的高端化突破。
结论
2021年,中国耐火材料行业龙头企业在销售规模和质量上均保持领先地位。北京利尔、濮耐股份、瑞泰科技等企业在整体承包销售模式、国际化渠道拓展和替代进口销售方面形成各自核心优势。整体而言,耐火材料销售正从“产品导向”向“服务与解决方案导向”转型,龙头企业引领的销售升级持續推进行业集中度提升与高质量发展。
最新产品