中钢洛耐(688119)上市估值分析与申购建议 耐火材料龙头的新征程
一、公司概况:耐火材料领域的“国家队”
中钢洛耐科技股份有限公司(股票代码:688119)是国内耐火材料行业的领军企业,前身为中钢集团洛阳耐火材料研究院,拥有深厚的科研底蕴和行业资源。公司主营耐火材料的研发、生产与销售,产品广泛应用于钢铁、有色金属、建材、环保等领域。作为央企背景的科技型企业,中钢洛耐在高端耐火材料市场具备较强的技术壁垒和客户粘性,其硅质、镁质、高铝质等产品在大型钢铁企业中享有较高声誉。
二、行业背景:需求稳健,集中度提升
耐火材料是高温工业的基础材料,其中钢铁行业消费占比超过60%。随着钢铁行业供给侧改革和环保政策趋严,耐材行业落后产能加速出清,市场份额向头部企业集中。钢铁企业为降低吨钢耐材消耗,倾向于与具备技术优势和全生命周期服务能力的供应商合作,这为中钢洛耐等龙头提供了扩张机遇。有色、建材、环保等下游领域的多元化发展,也为耐材需求带来增量空间。全球耐材市场规模约300亿美元,国内市场规模超千亿元,行业空间广阔。
三、财务与经营分析
根据招股书,中钢洛耐2019-2021年营业收入分别为18.6亿元、20.3亿元和23.5亿元,复合增长率约12.4%;归母净利润分别为1.2亿元、1.5亿元和1.8亿元,保持稳健增长。公司毛利率维持在25%左右,略高于行业平均水平,体现了产品结构优势和成本控制能力。值得关注的是,公司关联交易占比较高(向中钢集团体系内销售占比约30%),存在一定依赖性,但这也构成了短期业绩的稳定性保障。研发投入方面,公司研发费用率约3.5%,在耐材行业中处于中上水平。
四、估值分析:同业对比与合理区间
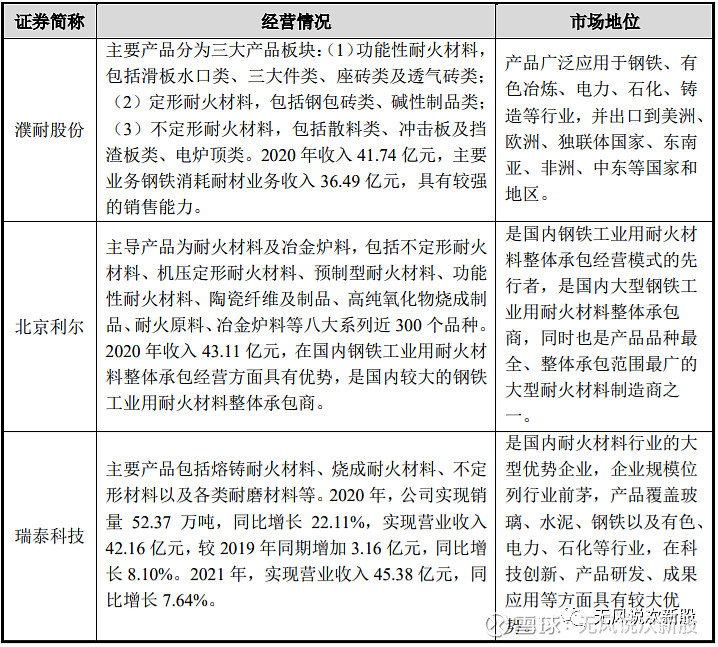
可比公司方面,A股耐火材料上市公司包括濮耐股份、北京利尔、瑞泰科技等,当前行业平均市盈率(TTM)约20-25倍。考虑中钢洛耐的央企背景、技术实力及盈利稳定性,给予一定的估值溢价是合理的。结合公司2021年净利润1.8亿元及发行后总股本,若发行价对应PE在25-30倍区间,则市值约45-54亿元。从PEG角度看,公司12%的业绩增速对应30倍PE略偏高,但科创板新股溢价和行业地位可能支撑发行估值。建议参考发行公告最终定价,若发行PE低于行业平均(25倍),则具备较高安全边际;若超过35倍,则需警惕估值透支风险。
五、申购建议:谨慎乐观,关注定价与市场情绪
中钢洛耐作为耐材行业龙头,具备技术、品牌和客户优势,在“碳达峰、碳中和”背景下,耐火材料长寿化、功能化趋势有利于头部企业。但需注意:一是关联交易占比较高,市场化拓展能力待验证;二是下游钢铁行业景气度波动可能影响需求;三是科创板新股破发频现,市场情绪脆弱。申购建议:若发行定价对应2021年PE在25倍以内,建议积极申购;若定价在25-30倍之间,可适度参与;若超过30倍,则需谨慎评估风险。投资者应结合自身风险偏好,并关注最终发行公告中的估值水平及战略配售情况。对于中长线投资者,可待上市后回调至合理估值区间再行布局。
风险提示:宏观经济下行、原材料价格波动、客户集中度较高、新股破发风险。